Sistema Sanitario Statunitense
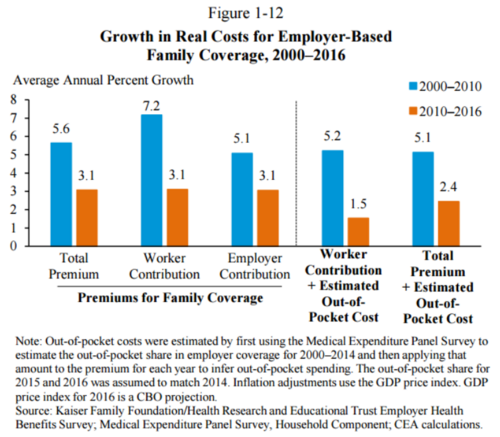 Premi assicurativi sanitari per le famiglie negli Stati Uniti (copertura fornita dal datore di lavoro), 1999–2014. Fonte: Wikimedia Commons, «US Health Insurance Premiums for Families - 1999 to 2014.png» (Farcaster; CC BY-SA 3.0).
Tre fasce di popolazione
- Sistema pubblico — Medicare e Medicaid: funziona come il SSN italiano; gli assistiti sono gli anziani (over 65) e i bambini in povertà.
- Assicurazioni: a differenza della Svizzera non hanno un primo prezzo; di solito sono legate al posto di lavoro (è il datore di lavoro a offrirle all’assunzione). Vista la vastità del territorio, l’assicurazione copre le cure nello Stato in cui è attivata (es. New York); con un’assicurazione molto costosa si può essere curati anche altrove.
- Scoperti: resta esclusa la popolazione né anziana né bambina, disoccupata o sottoccupata, oggi tutelata da associazioni umanitarie (es. Emergency negli USA). Ne deriva un decadimento della salute che si ritorce contro la popolazione stessa.
Obamacare
- Nel suo primo mandato Obama volle coprire questa fascia e “copiò” il modello svizzero: fece firmare al governo un’intesa con le assicurazioni, l’Obamacare, che ha funzionato perfettamente.
- Il primo governo Trump, tra le prime operazioni, ha eliminato la legge.
- L’abrogazione è stata sostenuta dall’80% della popolazione: culturalmente, per gli statunitensi il bene-salute ha un costo, chi ha i soldi lo compra e chi non li ha no. Chi non ha soldi è visto come chi non ha voglia di lavorare; il modello è il “self-made man”, e non si concepisce di pagare per chi “non ha voglia di lavorare” (vedi Bene-Salute (Visione Statale e di Mercato)).
Assistenza territoriale
- Gli USA puntano tutto sull’assistenza territoriale: il “medico di base” è il medico dell’assicurazione, che soddisfa tutte le richieste di salute dei suoi iscritti. L’ospedale è l’ultima risorsa, anche perché è un luogo estremamente costoso: tutte le assicurazioni tendono a evitare il ricovero.
- Usano la telemedicina (con teleconsulto e telemonitoraggio) più o meno dagli anni ‘80, con l’obiettivo di controllare la salute della popolazione fuori dagli ospedali (vedi Telemedicina).
- Le assicurazioni remunerano chi raggiunge obiettivi di salute (dimagrimento, stop al fumo), per rientrare di possibili costi futuri.
I professionisti
- La scelta dell’università decide dove si lavorerà: i laureati di università “minori” con media bassa diventano medici, infermieri, tecnici, ostetriche di Medicare e Medicaid; i professionisti delle migliori università vengono chiamati dai grandi gruppi assicurativi.
- Non esiste il contratto a tempo indeterminato: ogni 1, 3 o 5 anni il professionista viene licenziato. I professionisti puntano quindi a mantenere sempre i migliori risultati, per lavorare nei gruppi assicurativi e nei grandi gruppi ospedalieri che remunerano molto bene.
- Esistono progressioni di carriera: professionisti di Medicare e Medicaid possono essere assunti dai grossi gruppi per i loro risultati.
- È il gruppo assicurativo a decidere quanti professionisti avere nello staffing del suo ospedale.
- La garanzia che le strutture operino bene è data solo dalle certificazioni: gli ospedali devono dimostrare di raggiungere determinati standard di performance.
⚠️ Da verificare
La sbobina descrive Medicare e Medicaid come un unico sistema per “anziani e bambini in povertà”; comunemente Medicare copre gli over 65 e Medicaid le persone a basso reddito.
🔗 Collegamenti
- Bene-Salute (Visione Statale e di Mercato) — 📋 bene-salute acquistabile
- Sistema Sanitario Svizzero — 🔄 modello copiato dall’Obamacare
- Modello Beveridge e Modello Bismarck — 🔄 sistema assicurativo
- Assicurazione Sanitaria — 🔗 assicurazione legata al lavoro
- Telemedicina — 🔗 in uso dagli anni ‘80
- Ruolo del Medico di Medicina Generale — 🔗 medico dell’assicurazione come gatekeeper
- Gestione dell’Urgenza nei Sistemi Sanitari Esteri — 🔗 filtro agli accessi
- Sistemi Sanitari Universalistici e Crisi dell’Universalità — 🔄 servizio sanitario misto